Adeguati assetti organizzativi, amministrativi e contabili: guida operativa per PMI e commercialisti
Cosa prevede l’art. 2086 c.c., cosa cambia con il D.Lgs. 47/2026 e come istituire assetti proporzionati alla taglia dell’impresa per prevenire la crisi: check-list, budget di cassa, DSCR, verbali e monitoraggio degli indici di allerta.
AteneoWeb » Adeguati assetti
Cosa sono gli adeguati assetti organizzativi, amministrativi e contabili
Gli adeguati assetti sono l’insieme di organizzazione, procedure e strumenti di controllo che ogni impresa collettiva deve istituire, ai sensi dell’art. 2086 c.c., in misura proporzionata alla propria natura e dimensione. Servono a rilevare per tempo i segnali di crisi e a verificare che l’impresa possa restare in equilibrio almeno per i successivi 12 mesi.
Non è un adempimento una tantum: gli assetti vanno istituiti, mantenuti e verificati periodicamente, e devono lasciare una traccia documentale di quanto fatto.
“L’imprenditore, che operi in forma societaria o collettiva, ha il dovere di istituire un assetto organizzativo, amministrativo e contabile adeguato alla natura e alle dimensioni dell’impresa, anche in funzione della rilevazione tempestiva della crisi dell’impresa e della perdita della continuità aziendale, nonché di attivarsi senza indugio per l’adozione e l’attuazione di uno degli strumenti previsti dall’ordinamento per il superamento della crisi e il recupero della continuità aziendale.”
Chi fa cosa: organigramma, deleghe, mansioni e responsabilità chiare, anche in un’impresa di poche persone.
Lo dimostri con: organigramma firmato, delibere di attribuzione dei poteri.
Come si lavora: procedure per incassi, pagamenti, crediti, scadenze fiscali e previdenziali.
Lo dimostri con: procedure scritte, report di monitoraggio dei crediti.
Quali numeri si producono: contabilità tempestiva, situazioni infrannuali, budget di tesoreria, DSCR.
Lo dimostri con: situazioni contabili trimestrali, calcolo del DSCR, cash flow previsionale.
Art. 2086 c.c. e Codice della Crisi: cosa prevede la norma
L’obbligo nasce dall’art. 2086, comma 2, c.c., riscritto dal Codice della Crisi d’Impresa e dell’Insolvenza (D.Lgs. 14/2019): l’imprenditore che opera in forma societaria o collettiva deve istituire un assetto adeguato alla natura e alle dimensioni dell’impresa, anche in funzione della rilevazione tempestiva della crisi, e attivarsi senza indugio, quando la crisi emerge, per adottare uno degli strumenti previsti dall’ordinamento.
Cosa devono permettere di rilevare (art. 3 CCII)
- eventuali squilibri patrimoniali o economico-finanziari, rapportati alle caratteristiche dell'impresa;
- la sostenibilità dei debiti e le prospettive di continuità aziendale almeno per i 12 mesi successivi;
- le informazioni necessarie per il test pratico di accesso alla composizione negoziata.
I segnali di allarme da monitorare
Retribuzioni scadute da almeno 30 giorni per oltre la metà del monte salari mensile
Debiti verso fornitori scaduti da almeno 90 giorni, superiori a quelli non scaduti
Esposizioni verso banche scadute o sconfinate da oltre 60 giorni, almeno il 5% del totale
Debiti verso i creditori pubblici qualificati oltre le soglie che fanno scattare le segnalazioni
Adeguati assetti nelle piccole e micro imprese: il principio di proporzionalità
L’obbligo riguarda tutte le imprese collettive, anche le più piccole. Cambia la misura: una S.r.l. con tre dipendenti non deve dotarsi della struttura di un gruppo, ma di presidi semplici, documentati e usati davvero.
| Tipo di impresa | Cosa chiede la norma | Il nucleo minimo in pratica | Strumenti AteneoWeb |
|---|---|---|---|
| Impresa individuale | Misure idonee (art. 3, c. 1 CCII) | Contabilità aggiornata, scadenzario dei debiti, controllo periodico della liquidità e monitoraggio del cassetto fiscale e previdenziale (DURC) |
Misure Idonee Impresa Individuale e Micro Imprese Cloud · Excel |
| Micro e piccola società senza organo di controllo | Assetti adeguati (art. 2086 c.c.) | Organigramma e deleghe, budget di cassa a 12 mesi con DSCR, monitoraggio dei segnali di allarme, verbale di istituzione. Per le micro realtà, in alternativa al DSCR può bastare un budget di tesoreria rolling. |
DSCR secondo le indicazioni CNDCEC Cloud · Excel Easy Alert PMI Cloud · Excel |
| Società con collegio sindacale o revisore | Assetti adeguati + vigilanza dell'organo di controllo | In più: flussi informativi periodici agli organi, verifiche documentate e verbalizzate, check-list di valutazione |
Checklist Assetti e 231 Excel Assetti aziendali CNDCEC Cloud · Excel |
Le imprese individuali: le "misure idonee"
L’imprenditore individuale non deve istituire assetti in senso proprio, ma adottare misure idonee a rilevare tempestivamente lo stato di crisi e ad assumere senza indugio le iniziative necessarie (art. 3, c. 1 CCII). In pratica: una contabilità aggiornata, uno scadenzario dei debiti e un controllo periodico della liquidità.
i presidi minimi
Le dimensioni ridotte o l’assenza del collegio sindacale non esonerano dall’obbligo: la proporzionalità riguarda la complessità e il costo dei presidi, non la loro esistenza.
- contabilità aggiornata almeno ogni trimestre, non solo alla chiusura annuale;
- separazione netta tra finanze dei soci e cassa aziendale, con deleghe e poteri di spesa scritti;
- controllo costante di cassetto fiscale, DURC ed enti previdenziali;
- un piano di cassa semplice a 3-6 mesi;
- un check-up trimestrale con il commercialista, verbalizzato e firmato.
La riforma 2026: il dovere di gestione e gli assetti nelle S.p.A. e nelle S.r.l.
Il D.Lgs. 27 marzo 2026, n. 47, in vigore dal 29 aprile 2026, ha rafforzato e chiarito il perimetro delle responsabilità gestorie. Nelle S.p.A., intervenendo sull’art. 2380-bis c.c., la norma ribadisce che la gestione e l’organizzazione dell’impresa, compresa l’istituzione degli adeguati assetti, spettano esclusivamente agli amministratori.
Questo principio di inderogabilità e competenza esclusiva si applica sistematicamente anche alle S.r.l., che rappresentano il nucleo principale delle PMI italiane. In forza del combinato disposto degli artt. 2086, co. 2 e 2475, co. 1 c.c., l’istituzione degli assetti organizzativi, amministrativi e contabili è una riserva di competenza esclusiva dell’organo amministrativo. Tale responsabilità non può essere delegata, né può essere intaccata da eventuali diritti particolari attribuiti ai singoli soci (ex art. 2468 o 2479 c.c.).
Per tutte le società di capitali, dunque, gli assetti diventano parte integrante e ineludibile del dovere di gestione: la loro effettiva adeguatezza rappresenta oggi il parametro fondamentale su cui si misura la diligenza degli amministratori e il primo scudo a tutela del loro patrimonio personale in caso di azioni di responsabilità.
Sul ruolo dei sindaci nella vigilanza sugli assetti dopo la riforma, leggi la nostra guida al collegio sindacale.
Gli strumenti per valutare e formalizzare gli assetti
-
Assetti aziendali CNDCEC
La compilazione guidata delle check-list della Fondazione Nazionale dei Commercialisti sugli assetti organizzativi, amministrativi e contabili, con valutazione, sintesi e archiviazione dei risultati.
-
Checklist Assetti e 231
33 quesiti sugli adeguati assetti e 10 sul Modello 231: individua le carenze su quattro livelli di gravità, suggerisce le azioni correttive e raccoglie le evidenze documentali.
-
Informativa sugli obblighi di istituzione di adeguati assetti
Informativa formale da consegnare al cliente sugli obblighi di legge, con check-list e manleva per il professionista. Disponibile in due versioni.
Adeguati assetti: da ostico obbligo normativo a strumento di valore per le PMI
Per molto tempo il tema degli adeguati assetti è rimasto sospeso tra il rigore astratto della norma e la realtà quotidiana di decine di migliaia di micro e piccole imprese, che non hanno reparti di internal audit né le strutture dei grandi gruppi. Implementare un assetto adeguato non significa subire un nuovo adempimento formale, ma dotarsi di un’infrastruttura di salvaguardia: un sistema di controllo proporzionato alle dimensioni dell’impresa è un vantaggio competitivo concreto.
Accesso al credito
Con le Linee Guida EBA le banche non valutano più solo i dati storici, ma chiedono flussi di cassa prospettici e modelli forward-looking. Gli assetti sono la lingua con cui l’impresa dialoga con gli istituti di credito.
Prevenzione e continuità
Si passa da una gestione “a vista”, basata sull’intuito dell’imprenditore, a una gestione misurabile, capace di intercettare le tensioni finanziarie prima che diventino crisi conclamate.
Tutela del patrimonio personale
Un assetto funzionante è la prima linea di difesa dell’organo amministrativo contro le azioni di responsabilità promosse da creditori e procedure concorsuali in caso di insolvenza.
Come istituire gli adeguati assetti in 5 passi
Per molto tempo il tema degli adeguati assetti è rimasto sospeso tra il rigore astratto della norma e la realtà quotidiana di decine di migliaia di micro e piccole imprese, che non hanno reparti di internal audit né le strutture dei grandi gruppi. Implementare un assetto adeguato non significa subire un nuovo adempimento formale, ma dotarsi di un’infrastruttura di salvaguardia: un sistema di controllo proporzionato alle dimensioni dell’impresa è un vantaggio competitivo concreto.
Diagnosi iniziale
Un’autovalutazione fotografa organizzazione, procedure contabili, pianificazione finanziaria e tesoreria, e indica le carenze da correggere. Per imprese individuali e micro: le misure idonee.
Valutazione analitica
Le check-list CNDCEC valutano gli assetti nel dettaglio e lasciano una valutazione archiviata da allegare alle delibere dell’organo amministrativo.
Sostenibilità dei debiti
Il DSCR mette in rapporto i flussi di cassa attesi con i debiti in scadenza e verifica la sostenibilità a 12 mesi.
Monitoraggio periodico
A ogni chiusura infrannuale si ricalcolano indici e segnali di allarme e si verbalizza l’esito.
Se emergono i segnali
L’art. 2086 c.c. chiede di attivarsi senza indugio: si misura la complessità del risanamento e si imposta il piano.
Monitoraggio della crisi
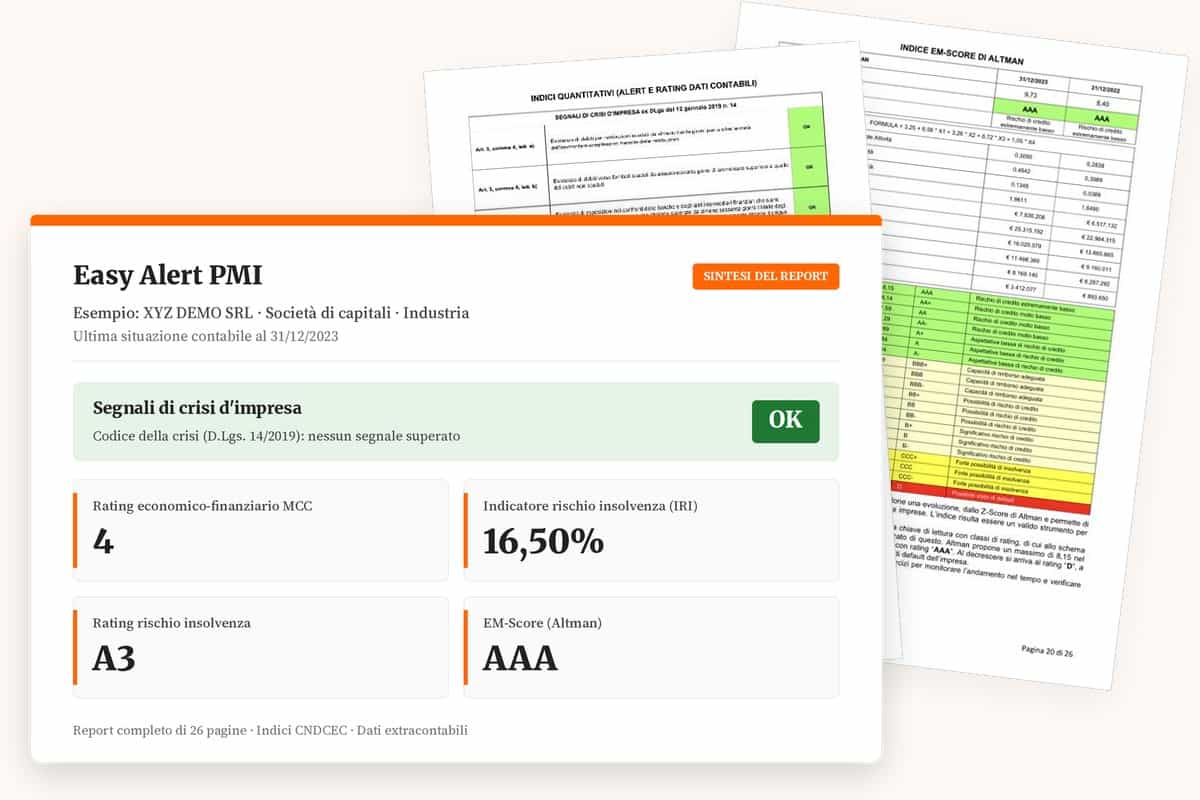
Easy Alert PMI: i segnali di crisi sotto controllo
Il software di AteneoWeb, in uso dal 2019, che monitora i segnali di crisi contabili ed extracontabili di micro, piccole e medie imprese.
- Report con Rating MCC, rischio di insolvenza, indici CNDCEC ed EM-Score di Altman
- Multi-azienda: analisi salvate e confrontabili nel tempo, con date di analisi libere
- Versione Cloud da qualsiasi browser, anche su Mac; disponibile anche in Excel
Quando la crisi emerge
Test pratico e piano di risanamento
L'art. 2086 c.c. chiede all'imprenditore di attivarsi senza indugio quando emergono i segnali di crisi. Due strumenti aggiornati al Decreto Dirigenziale del 23 aprile 2026 per misurare la complessità del risanamento e impostare il piano.
Test pratico risanamento CCII
Valuta in via preliminare la complessità del risanamento, dal rapporto tra il debito da ristrutturare e i flussi finanziari liberi che l'impresa può destinare ogni anno al suo servizio.
Check List per il Piano di Risanamento CCII
Guida passo passo professionisti e imprenditori nella predisposizione, redazione e verifica del piano di risanamento, secondo i requisiti del decreto.
Domande frequenti sugli adeguati assetti
Cosa sono gli adeguati assetti organizzativi, amministrativi e contabili?
Sono l’organizzazione, le procedure e gli strumenti di controllo che l’impresa collettiva deve istituire ai sensi dell’art. 2086 c.c., proporzionati alla sua natura e dimensione, per rilevare tempestivamente la crisi e verificare la continuità aziendale almeno per i 12 mesi successivi.
Gli adeguati assetti sono obbligatori anche per le micro imprese?
Sì: l’art. 2086 c.c. riguarda tutte le imprese in forma societaria o collettiva, senza soglie dimensionali. Cambia la misura, non l’obbligo: per una micro impresa bastano presidi semplici, purché documentati e usati con regolarità.
Cosa deve fare l'imprenditore individuale?
Non deve istituire assetti in senso proprio, ma adottare misure idonee a rilevare tempestivamente la crisi e ad assumere le iniziative necessarie (art. 3, c. 1 CCII): contabilità aggiornata, scadenzario dei debiti e controllo periodico della liquidità.
Cosa rischia l'amministratore che non istituisce adeguati assetti?
L’assenza o l’inadeguatezza degli assetti espone gli amministratori ad azioni di responsabilità da parte della società, dei creditori e, in caso di insolvenza, del curatore. Con il D.Lgs. 47/2026 l’istituzione degli assetti è espressamente parte del dovere di gestione degli amministratori, nelle S.p.A. come nelle S.r.l.
Cos'è il DSCR e perché è importante?
Il Debt Service Coverage Ratio misura la capacità dell’impresa di far fronte ai debiti in scadenza con i flussi di cassa attesi nei 12 mesi successivi. Un valore inferiore a 1 segnala che la liquidità prevista non basta: è uno degli indicatori indicati dal CNDCEC per verificare la sostenibilità dei debiti.
Come si dimostra di aver istituito adeguati assetti?
Con una traccia documentale: delibera o verbale di istituzione, organigramma e deleghe, budget e cash flow aggiornati, prospetti degli indicatori con le soglie e verbali periodici che riportano gli esiti del monitoraggio e le azioni decise.
Ogni giorno migliaia di commercialisti si aggiornano con AteneoWeb.
Per approfondire - Adeguati assetti
AteneoWeb segue con continuità l’evoluzione della normativa, della giurisprudenza e delle linee guida CNDCEC sugli adeguati assetti, pubblicando aggiornamenti, guide operative e strumenti calibrati sulla taglia della PMI italiana.
Documenti e software utili
Strumenti operativi selezionati da AteneoWeb per gli adeguati assetti e la prevenzione della crisi d’impresa. Per le micro e piccole imprese, e per i commercialisti che agiscono sempre più spesso come “CFO in outsourcing” dei propri clienti.