Con provvedimento del 1° settembre 2022 è stato approvato il modello da utilizzarsi da parte degli eredi e relativi al rimborso di imposte spettanti al contribuente deceduto.
L’articolo 5 del decreto-legge 21 giugno 2022, n. 73, convertito dalla legge 4 agosto 2022, n. 122, ha introdotto il comma 6-bis all’articolo 28 del decreto legislativo 31 ottobre 1990, n. 346, prevede che i rimborsi fiscali di competenza dell’Agenzia delle entrate, spettanti ad un contribuente deceduto, sono erogati ai chiamati all’eredità indicati nella dichiarazione di successione, se l’eredità è devoluta per legge, per l’importo corrispondente alla rispettiva quota ereditaria. La norma introduce un automatismo nell’individuazione dei beneficiari dei rimborsi intestati ai soggetti deceduti, al fine di semplificare e accelerare il relativo pagamento. Pertanto, in presenza di una dichiarazione di successione in cui l’eredità è devoluta per legge, l’Agenzia delle entrate procede autonomamente a individuare i soggetti a cui erogare i rimborsi; se la dichiarazione di successione non è presente (in quanto si è esonerati dalla presentazione), oppure se l’eredità non è devoluta per legge, i rimborsi sono erogati a seguito dell’attività degli uffici dell’Agenzia previgente.
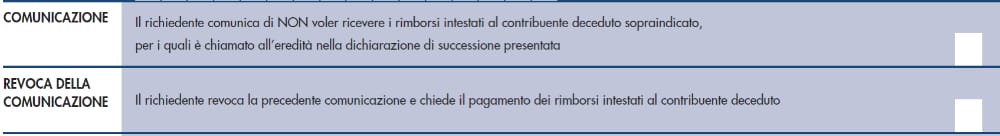
La stessa disposizione prevede, inoltre, che i soggetti chiamati all’eredità, che non abbiano effettuato espressa accettazione, possono comunicare all’Agenzia delle entrate che non intendono ricevere i rimborsi intestati al contribuente deceduto. Pertanto, il provvedimento, adottato ai sensi del comma 6-bis del citato articolo 28 del D.lgs. 346/1990, approva il modello da utilizzare per comunicare all’Agenzia delle entrate di non voler ricevere i rimborsi intestati al contribuente deceduto e definisce le specifiche modalità di trasmissione. Infine, la richiamata disposizione prevede che il chiamato all’eredità deve restituire il rimborso già erogato in suo favore, nel caso in cui non intendeva riceverlo ma non abbia inviato la comunicazione di cui al presente provvedimento; in proposito, si precisa che la restituzione dovrà avvenire con le modalità definite dalla risoluzione n. 86/E del 12 agosto 2011; la risoluzione istituisce i codici tributo per la restituzione di rimborsi di imposta e altre somme indebitamente percepite indicando nel campo “tipo” la lettera R, nel campo “anno” l’anno di riferimento del rimborso, nel campo elementi identificativi vengono indicati a pagina 2 della risoluzione le causali relative alle diverse imposte (es. Irpef-Iva- Addizionali etc.).
Il modello sarà disponibile nell’area riservata del sito internet dell’Agenzia delle Entrate dal 17 ottobre 2022 e dovrà essere esclusivamente trasmesso telematicamente attraverso l’area riservata del sito dell’agenzia, o direttamente dal chiamato all’eredità o tramite un intermediario autorizzato; effettuata la trasmissione viene messa a disposizione nell’area riservata – ricevute – la ricevuta di presa in carico da parte dell’agenzia stessa.
schema e casi
|
Dichiarazione di successione con eredità devoluta per legge |
liquidazione da parte dell’Agenzia delle Entrate in capo ai chiamati all’eredità per l’importo corrispondente alla quota ereditaria – nessun adempimento da parte del contribuente |
|
Chiamati all’eredità nella dichiarazione di successione presentata che hanno ancora accettato l’eredità e che non intendono ricevere il rimborso |
Compilazione e trasmissione telematica del modello istituito con il Provvedimento 1.9.2022 |
|
Chiamati all’eredità nella dichiarazione di successione presentata che non hanno effettuato la comunicazione di cui al punto precedente ma che non intendano riceverlo |
Restituzione del rimborso ricevuto con le modalità di cui alla risoluzione 86/E del 12 agosto 2011 |
|
Chiamati all’eredità nella dichiarazione di successione presentata che non l’hanno ancora accettata e che hanno comunicato di non intendere ricevere il rimborso |
Solo nel caso in cui intendano revocare la rinuncia al rimborso già comunicata – Compilazione e trasmissione telematica del modello istituito con provvedimento 1.9.2022 |
estratto del modello