

Oggi tratto di un articolo che prende a riferimento una soluzione in ottica lean; una soluzione strettamente funzionale ad un valido sistema di programmazione e controllo in quanto, per poter parlare realmente di controllo di gestione, bisogna essere in grado di migliorare (e non solo analizzare) i conti dei nostri clienti. Parto però un po’ da lontano; spesso sentiamo parlare di ristrutturazione del debito, soprattutto quando un’azienda è appunto in “debito di ossigeno”. Allora la prima cosa da fare (e non solo) è cercare di spostare il breve termine sul lungo termine; se ciò non dovesse bastare, si passa alla ricerca di nuove fonti di finanziamento per garantire quella liquidità che in quel preciso istante manca all’imprenditore. Fin qui siamo tutti d’accordo. Quando però, come da titolo, il ricorso alle banche da “manuale di corretta gestione” può diventare invece vero e proprio abuso?
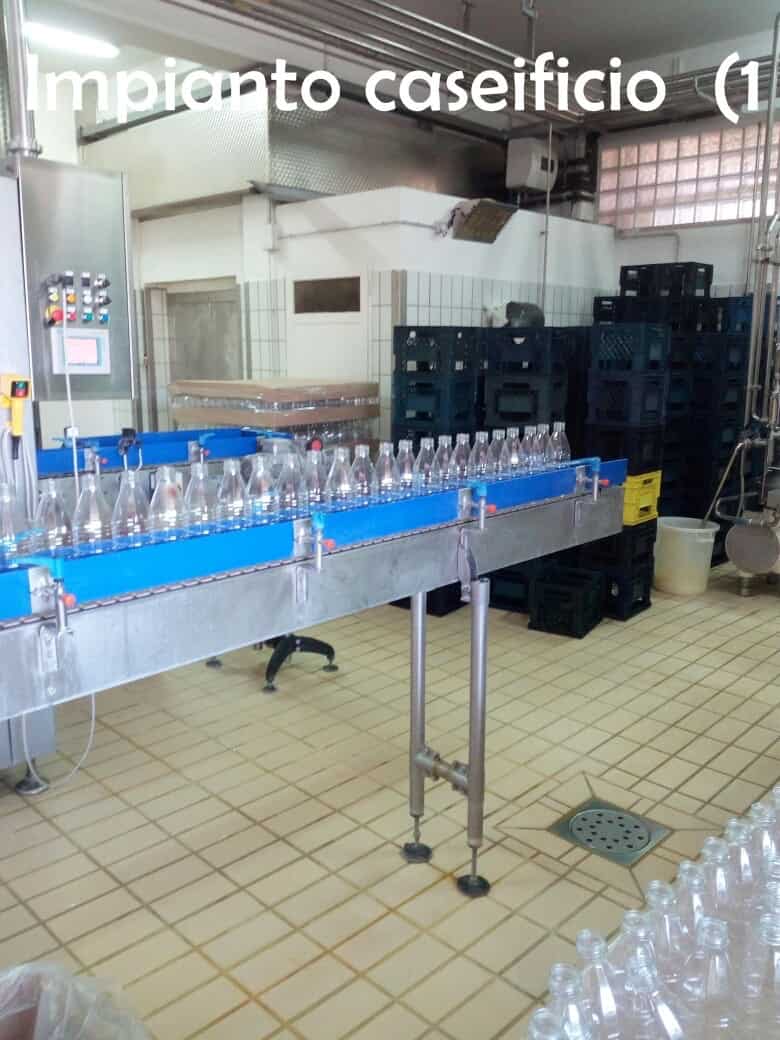 Prendo l’esempio di due aziende che sto seguendo in ambito di controllo di gestione. La prima è un caseificio (impianto foto 1) che imbottiglia latte. L’impianto viaggia a 250 bottiglie ad ora. Le bottiglie vengono disposte manualmente sul nastro trasportatore. L’operatore apre i pacchi incelophanati, prende le bottiglie e le sistema una da una sul nastro. Ogniqualvolta termina un pianale, passa al successivo movimentandolo con un transpallet. Ad oggi l’impianto, piuttosto piccolo, gestisce bene (corretta saturazione) l’esigenza produttiva dell’azienda (circa 15 quintali di latte lavorato al giorno). Velocizzarlo sarebbe possibile (ma non oltre un certo limite) in quanto le bocchette di riempimento hanno una taratura in merito alla propria velocità.
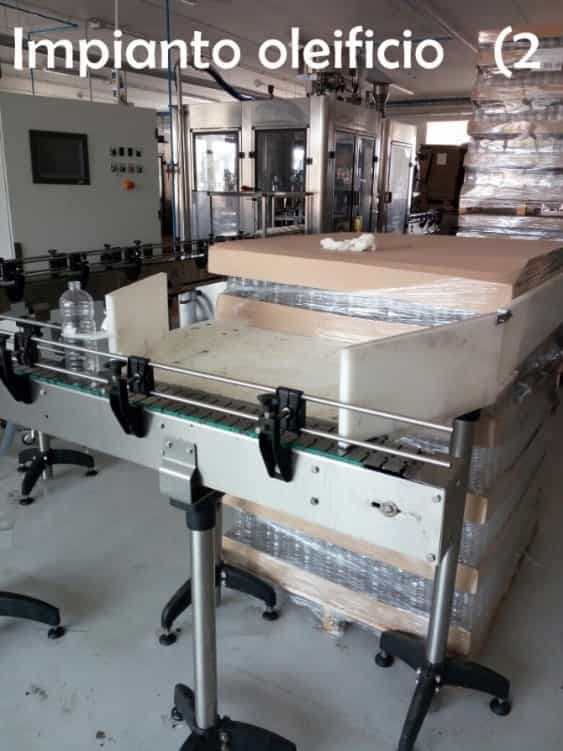
Nella foto 2 c’è un altro esempio di imbottigliamento, questa volta di un’impresa olearia. L’impianto (più grande) viaggiava a circa 350 bottiglie all’ora. In questo caso il limite era umano in quanto, a meno che non si avesse fra gli operai superman, disporre sul nastro più di 350 bottiglie ad ora era qualcosa di impensabile (un po’ come succede nell’esempio di cui sopra). In accordo con l’operaio abbiamo deciso di predisporre quella sorta di scivolo trapezoidale visibile in foto e, da sotto, posizionare il bancale con le bottiglie. Finita la fila più in alto, si sfila il cartone di supporto e, con il transpallet posizionato sotto si solleva il bancale stesso e si passa alla fila successiva e così via. Le bottiglie invece vengono spinte manualmente in gran numero sul frontespizio del nastro trasportatore (inizialmente venivano prese una ad una). Qual è il risultato? 1800 bottiglie ora ed un risparmio di circa 6 centesimi di costo di trasformazione a bottiglia. Considerate le 500.000 bottiglie annue riempite, tradotto in soldoni si tratta di risparmiare circa 30.000€.
Torno un attimo al titolo dell’articolo: non credete che a volte possa succedere si abusi del credito bancario? Il ricorso al credito va bene certamente (stagionalità, nuovi investimenti ecc.) ma quante volte serve a tappare i buchi originati da inefficienze produttive? Che senso ha RISTRUTTURARE IL DEBITO se poi i prodotti realizzati non presentano adeguati margini di contribuzione?
A mio parere la liquidità dev’essere generata (autofinanziamento) ma oggi questo concetto si è un po’ smarrito e si cerca, nel ricorso al credito (cronico), la soluzione ai mali aziendali. Il commercialista può affiancare il proprio cliente e con semplicità aiutarlo a migliorare il conto economico, riducendo gli sprechi di tempo con semplici tecniche come quella appena descritta.



