
Istituzione dei codici tributo per il versamento, tramite modello F 24, delle somme dovute a seguito di adesione agli inviti al contraddittorio, ai sensi dell’articolo 5, comma 1 bis e seguenti, del decreto legislativo 19 giugno 1997, n. 218
Istituzione dei codici tributo per il versamento, tramite modello F 24, delle somme dovute a seguito di adesione agli inviti al contraddittorio, ai sensi dell’articolo 5, comma 1 bis e seguenti, del decreto legislativo 19 giugno 1997, n. 218
Risoluzione Agenzia Entrate n. 482 del 29.12.2008
L’articolo 27, del decreto legge 29 novembre 2008, n. 185, ha modificato l’articolo 5 del decreto legislativo 19 giugno 1997, n. 218, inserendo, tra l’altro, dopo il comma 1, il comma 1 bis che prevede che il contribuente possa prestare adesione ai contenuti dell’invito a comparire, emessi dagli uffici delle entrate, mediante comunicazione al competente ufficio e versamento delle somme dovute entro il quindicesimo giorno antecedente la data fissata per la comparizione.
Per consentire il versamento della somme dovute risultanti dall’invito a comparire, con le modalità di cui all’articolo 17 del decreto legislativo 9 luglio 1997, n. 241, si istituiscono i seguenti codici tributo da esporre nella sezione “Erario”, esclusivamente in corrispondenza degli ” Importi a debito versati”, per i quali di seguito si indicano anche le modalità di compilazione degli altri campi presenti nel modello F24:
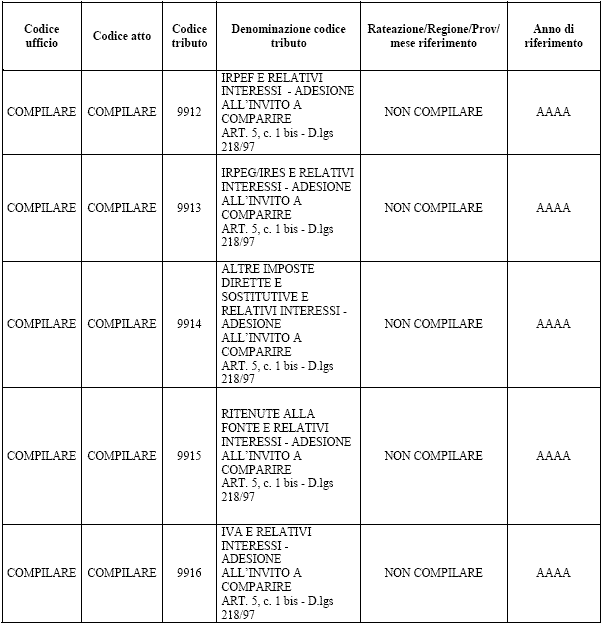
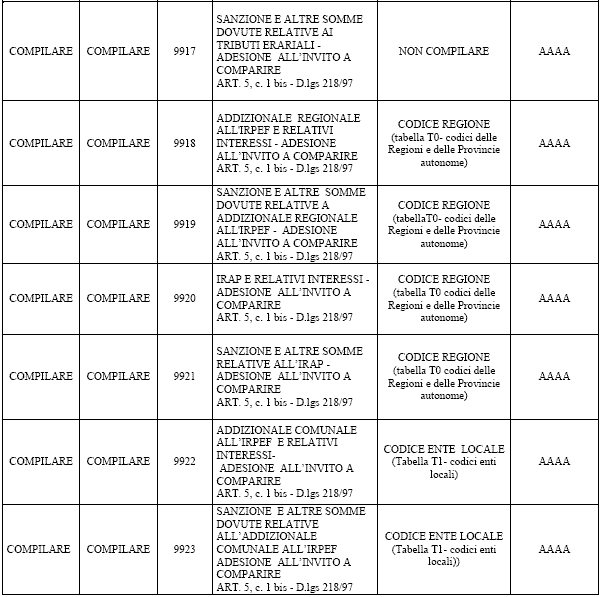
Si precisa che i campi “codice ufficio”, “codice atto”, “codice tributo” e “anno di riferimento” sono valorizzati con le informazioni riportate negli inviti a comparire. Per i codici tributo 9918-9919-9920-9921-9922-9923 per i quali è richiesta anche l’informazione del codice regione ovvero del codice ente da indicare nel campo “rateazione/regione/prov./mese di riferimento”, il codice delle singole regioni/province autonome ed il codice territoriale sono rispettivamente reperibili nelle tabelle ” T0 codici delle regioni e province autonome” e “T1 codici degli enti locali” pubblicate nella sezione “Codici attività e tributo” del sito www.agenziaentrate.gov.it.
Tali codici tributo sono operativamente efficaci a partire dal quinto giorno lavorativo successivo alla data della presente risoluzione.



